Ein Großbäcker lagert seine Ware in Tiefkühlhäusern mit hohen Regalen. Jahrelang war das versichert. Dann lief sein Vertrag gegen Feuer und andere Gefahren aus, eine Anschlussversicherung fand er nicht. Ausschlaggebend war die Lagerhöhe. Die Versicherer forderten eine Sprinkleranlage oder eine technische Lösung, die das Brandrisiko durch einen geringeren Sauerstoffgehalt reduziert. Beides lässt sich nicht nachrüsten, solange die Kühlhäuser in Betrieb sind. Und sie laufen rund um die Uhr, sieben Tage die Woche.
Am Ende blieb nur ein Ausweg: Das Unternehmen versichert nun alle Standorte im In- und Ausland gemeinsam. Da die Auslandsgesellschaften keine eigenen Lager betreiben, ließ sich das Risiko innerhalb der Gruppe anders verteilen. Der Versicherungsschutz konnte so wiederhergestellt werden. Das Unternehmen berichtet allerdings von einer Verdoppelung der „Versicherungshöhe“.
Der Fall steht nicht für sich allein. Die Bundesvereinigung der Deutschen Ernährungsindustrie (BVE) hat Unternehmen und Branchenverbände nach ihren Erfahrungen gefragt. Mehrere Rückmeldungen beschreiben steigende Prämien, zusätzliche Auflagen und eine geringere Auswahl an Versicherern. Die Situation unterscheidet sich nach Betrieb und Versicherungsart. Eine repräsentative Erhebung sind die Rückmeldungen nicht.
Dr. Peter Haarbeck, Geschäftsführer des Verbandes der Getreide-, Mühlen- und Stärkewirtschaft (VGMS), sieht in der Situation inzwischen eine Standortfrage. „Die Unternehmen der Getreide-, Mühlen- und Stärkewirtschaft sind mit drastisch gestiegenen Versicherungsprämien konfrontiert. Einzelne Unternehmen finden keinen bezahlbaren Versicherungsschutz mehr. Für Betriebe, die Grundnahrungsmittel herstellen und Teil einer resilienten Versorgungskette sind, dürfen Versicherungskosten nicht zur Existenzfrage werden“, sagt Haarbeck. Für ihn geht es jetzt darum zu klären, welche zusätzlichen Schutzmaßnahmen tatsächlich sinnvoll und wirtschaftlich umsetzbar sind. Daraus soll eine Branchenlösung entstehen.
Der Markt entspannt sich, nur nicht für alle
Der Blick auf den europäischen Gesamtmarkt zeigt zunächst eine andere Entwicklung. Nach dem Global Insurance Market Index des Versicherungsmaklers Marsh gingen die Prämiensätze für gewerbliche Versicherungen bei den beobachteten Vertragsverlängerungen im dritten Quartal 2026 durchschnittlich um sechs Prozent zurück. In der Sachversicherung betrug der Rückgang neun Prozent. Zusätzliche Kapazitäten und wachsender Wettbewerb verbessern die Verhandlungsposition vieler Kunden.
Diese Zahlen sind allerdings Durchschnittswerte über große Portfolios. Sie sagen wenig darüber aus, wie es einzelnen Branchen ergeht. Der Hamburger Makler MRH Trowe beschreibt in seiner Studie „Markttrends 2026“ einen Wandel „vom Kapazitäts- zum Qualitätsmarkt“. Versicherer entscheiden genauer, welche Risiken sie übernehmen. Gut geschützte Betriebe mit nachvollziehbarer Dokumentation können bessere Konditionen erzielen. Unternehmen mit erhöhtem Schadenpotenzial müssen dagegen mit Aufschlägen rechnen oder länger nach einem Anbieter suchen.
„Gute Risiken profitieren zunehmend von stabileren Konditionen, während exponierte Branchen wie die Lebensmittelproduktion stärker unter Druck geraten“, sagt Claas Hußmann aus der Geschäftsführung des Versicherungsmaklers GGW. Nach Hußmanns Beobachtung schränken einzelne Versicherer ihr Geschäft in bestimmten Segmenten ein oder ziehen sich teilweise zurück. Das betreffe neben Chemie, Holzverarbeitung und Entsorgung auch die Lebensmittelproduktion.
Zu einer ähnlichen Einschätzung kommt der GGW Marktreport 2026: Der Markt bleibe selektiv, die Qualität des eigenen Risikomanagements entscheide zunehmend über den Zugang zu Versicherungskapazitäten und Konditionen.
Wie stark die Versicherungskosten der deutschen Ernährungsindustrie insgesamt gestiegen sind, lässt sich anhand der recherchierten Daten nicht verlässlich beziffern. Eine belastbare öffentliche Zeitreihe speziell für Lebensmittelhersteller wurde nicht ermittelt. Umso aufschlussreicher sind die Erfahrungen aus den Betrieben.
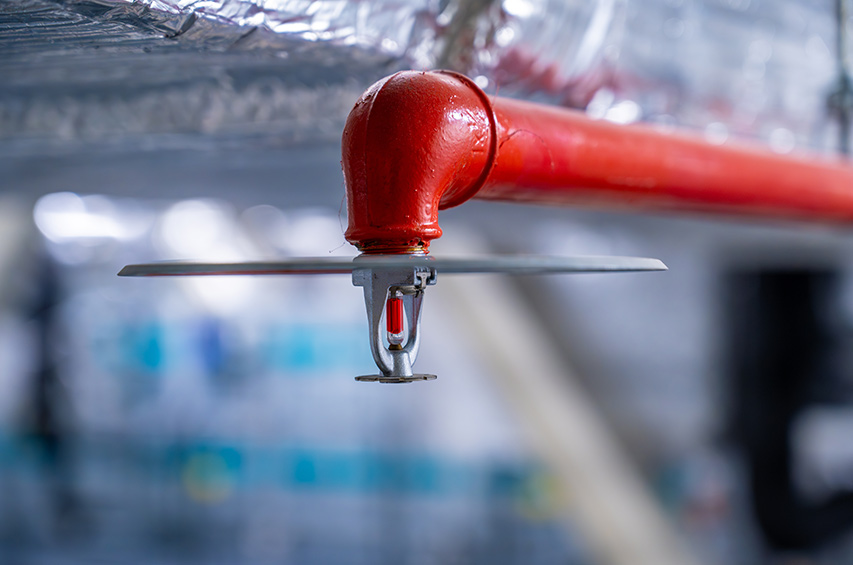
 Quelle: Parilov / Adobe Stock
Acht bis zehn Versicherer statt einem
Ein Großbäcker schildert, vor zehn Jahren habe ein einziger Versicherer die gesamte Versicherungssumme übernommen. Inzwischen seien acht bis zehn Gesellschaften beteiligt. Neben den höheren Prämien sei es besonders schwierig gewesen, genügend Anbieter für eine vollständige Deckung zu finden.
Die Entwicklung betreffe allerdings nicht alle Policen gleichermaßen. Haftpflicht- und Produktschutzversicherungen hätten sich nur moderat verteuert. Für die eigene Sach- und Ertragsausfallversicherung zeichne sich für 2027 sogar eine leichte Entspannung ab.
Ähnliches berichten Unternehmen aus anderen Teilen der Ernährungsindustrie. Dort müssen teilweise vier Versicherer zusammengebracht werden, wo früher zwei ausgereicht hätten. Zugleich nehme die Zahl der Anbieter ab, die entsprechende Betriebe überhaupt absicherten. Besonders nach einem Schaden werde es schwieriger, eine vollständige Deckung zu erhalten.
Dazu passen Befunde des Bundesverbands Deutscher Versicherungsmakler (BDVM). In seiner Mitgliederbefragung von 2025 nannten 21 Prozent der befragten Makler Kapazitätsengpässe im Lebensmittelbereich. Bei einer späteren Bewertung der Marktlage betonte der Verband, für besonders exponierte Branchen sei eine vollständige Deckung, wenn überhaupt, nur bei konsequenter Prävention erreichbar.
Brandschutz als Eintrittskarte
Besonders häufig nennen die Unternehmen Schwierigkeiten bei der Feuerversicherung. Ein Großbäcker berichtet, seine Versicherer verlangten für einen Betriebsbereich mit mehr als 7.500 Quadratmetern Fläche und 7,5 Metern Hallenhöhe eine Sprinkleranlage. Kostenpunkt: rund eine Million Euro. Die Konsequenz für das Unternehmen ist eine umfangreiche Stilllegung eines Betriebsteils. Brandschauen der Versicherer fielen inzwischen deutlich kritischer aus als die der Feuerwehr, so das Unternehmen.
Andere Betriebe berichten von Auflagen, die über die gesetzlichen Vorgaben hinausgehen. Dazu zählen Obergrenzen für Lagergut, zusätzliche Lösch- und Entrauchungseinrichtungen, Gaswarner und die Aufschaltung von Meldesystemen auf Leitstellen. Auch Audits sowie Vorgaben zu Wartung, Reinigung und organisatorischem Brandschutz binden Geld und Personal.
Neubauten würden dadurch teurer, bestehende Anlagen aufwendiger im Unterhalt. Teilweise seien zusätzliche Brandwände und Brandschutztüren notwendig, um den Versicherungsschutz aufrechtzuerhalten.
„Die signifikanten Kostenerhöhungen durch die Versicherungsprämien und auch die Investitionskosten in Brandschutzthemen müssen wirtschaftlich erst verdient werden“, heißt es aus einem der Unternehmen.
Mühlen suchen gemeinsame Maßstäbe
Besonders angespannt ist die Lage in der Mühlenwirtschaft. Der VGMS treibt das Thema schon seit geraumer Zeit voran. Vor allem kleine Mühlen in Baden-Württemberg und Bayern fänden nach Peter Haarbecks Worten teilweise keinen Versicherer mehr, wenn ein Vertrag ausläuft. Für große Mühlen werde es vor allem teurer.
Angesichts gestiegener Anforderungen an den Brandschutz, prüft die Branche kontinuierlich ihre Standards für den Brand- und Explosionsschutz und rüstet wo sinnvoll nach. So gibt es seit Jahren einen Branchen-Leitfaden für den Explosionsschutz in der Getreide- und Futtermittelwirtschaft, der die aktuellen Entwicklungen in diesem Bereich berücksichtigt. Entscheidend sei aber, welche Forderungen angemessen seien, sagt Haarbeck. „Braucht es eine Sprinkleranlage im ganzen Betrieb? Oder reicht es, die neuralgischen Stellen wie den Schaltschrank ausreichend abzusichern?“
In Mühlen muss der Brandschutz auch die besonderen Produktionsbedingungen berücksichtigen. Versehentlich ausgelöste Sprinkler können eine sehr aufwändige Reinigung der Anlagen nach sich ziehen. Welche Löschtechnik geeignet ist und welche Bereiche geschützt werden müssen, sollte deshalb anhand des jeweiligen Betriebs geprüft werden.
Nach Haarbecks Darstellung stoßen manche Unternehmen bei den verlangten Investitionen an ihre wirtschaftlichen Grenzen. Der VGMS will deshalb zunächst innerhalb der Branche klären, wo derzeit die größten Schwierigkeiten liegen. Darauf aufbauend sollen mit externen Brandschutzfachleuten bestehende Standards weiterentwickelt, gegebenenfalls neue etabliert und mit den Versicherern besprochen werden. Ziel ist eine gemeinsame Branchenlösung.
Warum Versicherer vorsichtiger werden
Hußmann erklärt die strengere Risikoprüfung mit höheren Schadenkosten und veränderten wirtschaftlichen Rahmenbedingungen. Großschäden durch Feuer, Naturgefahren und Cyberangriffe seien häufiger und vor allem teurer geworden. Inflation, gestiegene Baukosten und längere Wiederaufbauzeiten erhöhten die Belastung zusätzlich. Auch Anforderungen der Rückversicherer wirkten sich auf die Auswahl der Risiken aus.
Die Folge sind laut Hußmann eine selektivere Zeichnungspolitik, höhere Selbstbehalte und die Verteilung großer Risiken auf mehrere Gesellschaften.
In der Lebensmittelherstellung kommen besondere Schadenpotenziale hinzu. Ein GDV-Fachbericht von 2021/2022 verweist unter anderem auf brennbare Dämmstoffe und Sandwichpaneele, große Brandabschnitte und hohe Wertekonzentrationen. Schon ein begrenzter Brand kann durch Rauch und die anschließende Wiederherstellung hygienischer Bedingungen einen langen Produktionsstillstand verursachen.
Auch befragte Unternehmen beschreiben das Risiko, dass Rohstoffe bereits durch Rauch unbrauchbar werden. Solche Folgeschäden seien schwer zu beziffern.
Hinzu kommen nach Hußmanns Erfahrung längere Lieferzeiten für Maschinen und spezialisierte Steuerungstechnik. Fehlen nach einem Schaden entscheidende Komponenten, verzögert sich der Wiederanlauf und der Ertragsausfall wächst. Das Problem trete inzwischen sehr häufig auf. Auch ein befragter Großbäcker berichtet, seine Versicherer hätten ausdrücklich auf längere Lieferzeiten hingewiesen.
Eine internationale Untersuchung von Willis, einem Geschäftsbereich von WTW, zeigt die Bedeutung dieser Abhängigkeiten. Unter 450 Entscheidungsträgern der Lebensmittel-, Getränke- und Agrarindustrie nannten 44 Prozent Lieferkettenrisiken als zentrale Sorge. Nur noch 62 Prozent sahen ihre wesentlichen Risiken teilweise oder vollständig unter Kontrolle. 2024 waren es 75 Prozent.
 Quelle: Christophe Fouquin / Adobe Stock
Prävention wird verlangt, aber zu wenig honoriert
Ob Versicherer Prävention ausreichend berücksichtigen, bleibt umstritten. In der BDVM-Befragung von 128 Maklerunternehmen aus dem Jahr 2025 nannten 80 Prozent Engpässe bei Feuer, Explosion, Blitzschlag und Leitungswasser. Bei Betriebsunterbrechungen waren es 63 Prozent, bei Naturgefahren 44 Prozent.
Eine wachsende Bedeutung von Präventionsmaßnahmen erwarteten 94 Prozent. Zugleich kritisierten die Befragten, dass Versicherer entsprechende Investitionen zu wenig honorierten. Die Ergebnisse geben Einschätzungen von Maklern wieder und sind keine repräsentative Befragung von Lebensmittelherstellern.
Auch die Regulierung kann aus Sicht betroffener Unternehmen aufwendig sein. Ein Hersteller berichtet, nach einem Produktrückruf seit rund 18 Monaten mit seinem Versicherer über einen Ertragsausfall zu verhandeln. Das bisherige Angebot entspreche etwa einem Drittel des geltend gemachten Schadens. Inzwischen sei ein zweiter Gutachter eingeschaltet. Der Vorgang ist nach Darstellung des Unternehmens noch nicht abgeschlossen.
Hußmann empfiehlt, den Versicherungsschutz frühzeitig als Managementaufgabe anzugehen. Dazu gehörten belastbare Risikodaten, eine genaue Analyse möglicher Betriebsunterbrechungen und rechtzeitige Verhandlungen vor Vertragsverlängerungen. Bei schwer platzierbaren Risiken könne auch die Einbindung ausländischer Versicherungsmärkte helfen.
Versicherungsschutz als Standortbedingung
Für die BVE reicht die Bedeutung des Themas über einzelne Verträge hinaus. Unzureichender Versicherungsschutz kann Finanzierungen, Investitionen und die Fortführung eines Betriebs erheblich erschweren. Gerade kleinere und mittlere Hersteller müssen zugleich die Kosten zusätzlicher Schutzmaßnahmen tragen.
Haarbeck sieht deshalb auch die Politik in der Pflicht. Sie könne auf die Versicherungswirtschaft zugehen und darauf hinwirken, dass sich Versicherer nicht aus ganzen Wirtschaftszweigen zurückziehen. „Versicherungen übernehmen eine zentrale Aufgabe in der Volkswirtschaft. Versicherungsschutz ist Voraussetzung dafür, dass Betriebe wirtschaften und Investitionen mit Krediten finanzieren können“, sagt er. „Die Versicherungswirtschaft darf Standards setzen. Sie muss aber auch ihre volkswirtschaftliche Verantwortung wahrnehmen.“
Als möglichen Ansatz bringt er steuerfreie Rücklagen ins Gespräch, die Betriebe für mögliche Schäden bilden dürfen. Kleinere Schäden könnten sie dann aus eigener Kraft bewältigen und nur Großschäden versichern. Ziel wäre, die Absicherung zu erleichtern und die Prämienbelastung zu begrenzen.
Tragfähige Lösungen verlangen sowohl Investitionen der Betriebe als auch nachvollziehbare Anforderungen der Versicherer. Hußmann sieht darin eine Chance: Versicherbarkeit sei heute stärker beeinflussbar als je zuvor. Er bringt den Wandel auf eine Formel: „Versicherungsschutz wird nicht mehr primär eingekauft, sondern zunehmend erarbeitet.“